연금보험 가입시기, 38세 여자 10년납이면 65세부터 얼마 받을까?
보험신사 · 2026-10-20 05:13 · 조회 0
연금보험 가입시기,
38세 여자 10년납이면
65세부터 얼마 받을까?
안녕하세요 보험신사입니다~
연금보험은 여유가 좀 생기면
그때 들어도 되지 않을까요?
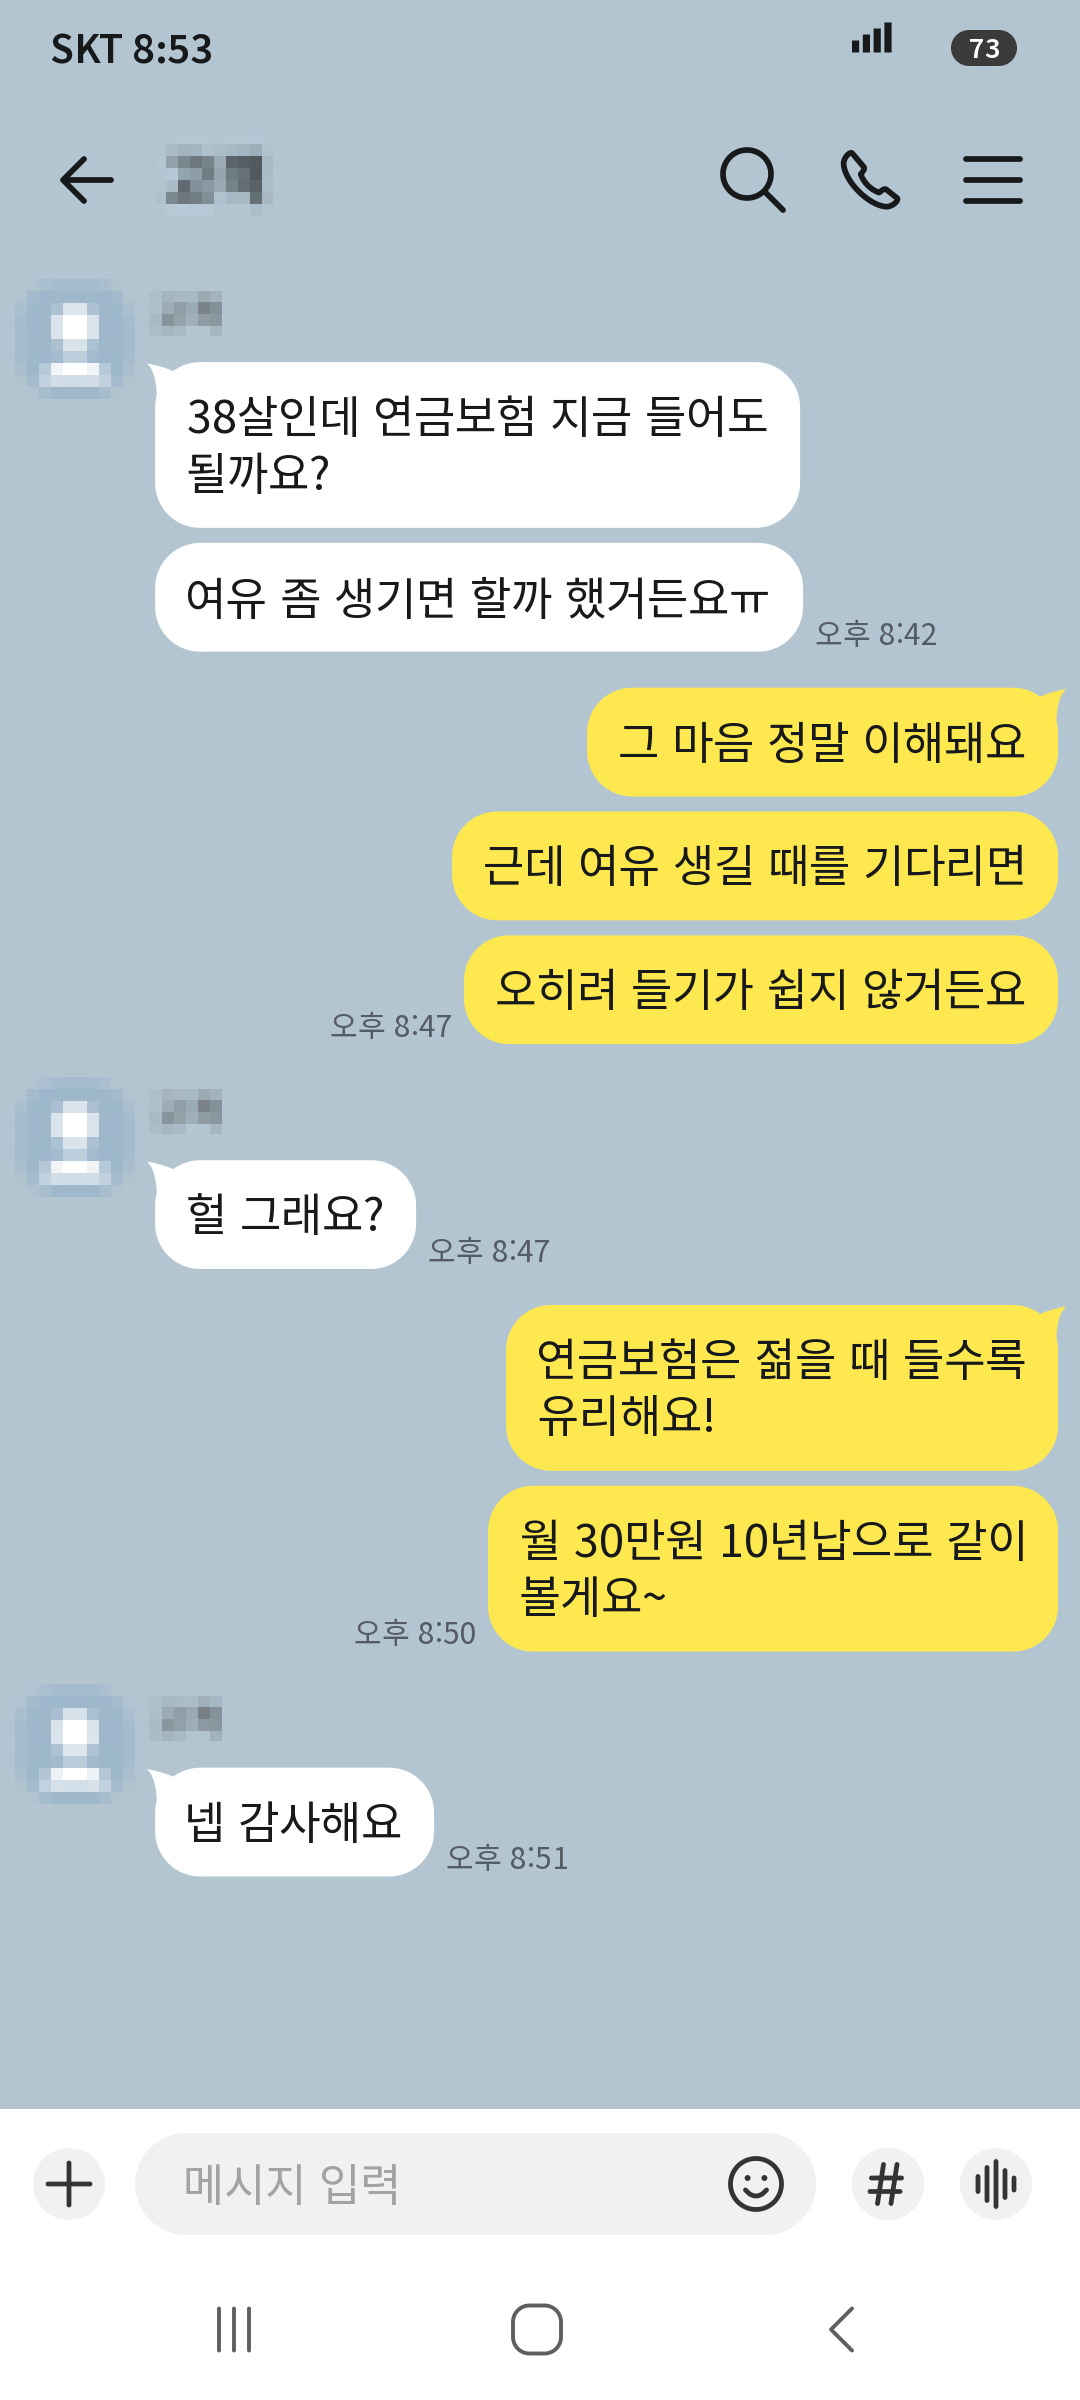
연금보험은 젊을 때 들수록 유리합니다
같은 돈을 내도 몇 살에 드느냐에 따라
65세에 받는 연금이 달라지거든요!
| 38세 여자 10년납 | A사 | B사 |
|---|---|---|
| 받는 방식 | 평생연금 | 평생연금 |
| 65세부터 해마다 | 5,660,227원 | 5,070,000원 |
| 월로 나누면 | 471,685원 | 422,500원 |
왜 일찍 드는 게 나은지부터
38세 여자 설계 두 가지까지
차례로 보여드립니다~~
연금보험은 왜 일찍 들어 둘까요?
결혼을 하게 될지
언제까지 일할 수 있을지는
아무도 장담하기 어렵잖아요
그래서 돈을 벌고 있는 지금
연금보험을 들어 두는 게 좋습니다
보통 여유자금이 생기거나
결혼하고 나서 들려고 하시는데
아이를 낳고 일을 쉬면 들기가 쉽지 않아요!
국민연금만으로 노후 준비가 될까요?
국민연금은 내가 받을 때가 되면
얼마가 나올지 알 수 없어요
노인연금까지 받는다 해도
그것만으로 노후가 넉넉할지는 모르겠죠
생활은 할 수 있어도
삶의 질은 떨어질 수 있습니다
그 모자란 부분을 채워 주는 게
개인연금보험이에요
어느 한 연금으로 다 채울 수는 없거든요
노인연금과 국민연금에
개인연금까지 세 가지가
서로 모자란 부분을 메워 줍니다!
30세에 들 때와 50세에 들 때는 뭐가 다를까요?
연금보험 가입시기가 이를수록
유리한 이유는 두 가지예요
앞에서 말했듯 돈을 벌고 있어야
보험료를 낼 힘이 있겠죠
그리고 젊을 때 들수록
연금 받기 전까지의 거치기간이 길어서
그만큼 이율이 더 쌓입니다!
같은 월 30만원을 10년 내고
65세부터 받는다고 해볼게요
30세에 든 사람과 50세에 든 사람은
받는 연금이 같을 수가 없습니다
30세에 들면 납입이 일찍 끝나서
65세까지 기다리는 기간이 훨씬 길고요
50세에 들면 60세에 납입이 끝나서
65세까지 5년만 기다립니다
기다리는 동안에는 상품의 이율대로
복리 상품은 복리로 단리 상품은 단리로
돈이 쌓여 가죠
38세 여자라면 어떻게 설계할까요?
직업급수 1급에 결혼 계획이 없는
38세 여자가 월 보험료 30만원을
10년 내는 기준이에요
연금보험은 성향에 따라
고르는 상품이 달라지죠
투자로 연금이 오르내리는 건 싫고
받을 연금액이 미리 보이는 걸 원하면
변액연금 중 연금액이 정해진 두 곳을 봐요~
A사는 65세부터 해마다 얼마를 받을까요?
A사 상품은 변액연금이지만
연단리 7%로 연금액을 정하는 상품입니다
해당 이율은 연금기준금액을 산출할 때 적용하는 이율(연단리)로 변액연금보험의 투자수익률을 보증하는 이율이 아니며, 연금수령 이전에 중도해지하면 해당 이율은 적용이 안되며 손실을 볼 수 있습니다.
연금 받기 전에 해지하면
이 이율은 적용되지 않아요
처음 30년은 연단리 7%
그 뒤로는 5%가 붙고
평생연금으로 받습니다
38세에 들어 월 30만원씩 10년 내면
17년을 기다렸다가
65세부터 연금을 받는 설계예요
이때 받을 연금액은
미리 정해져 있습니다
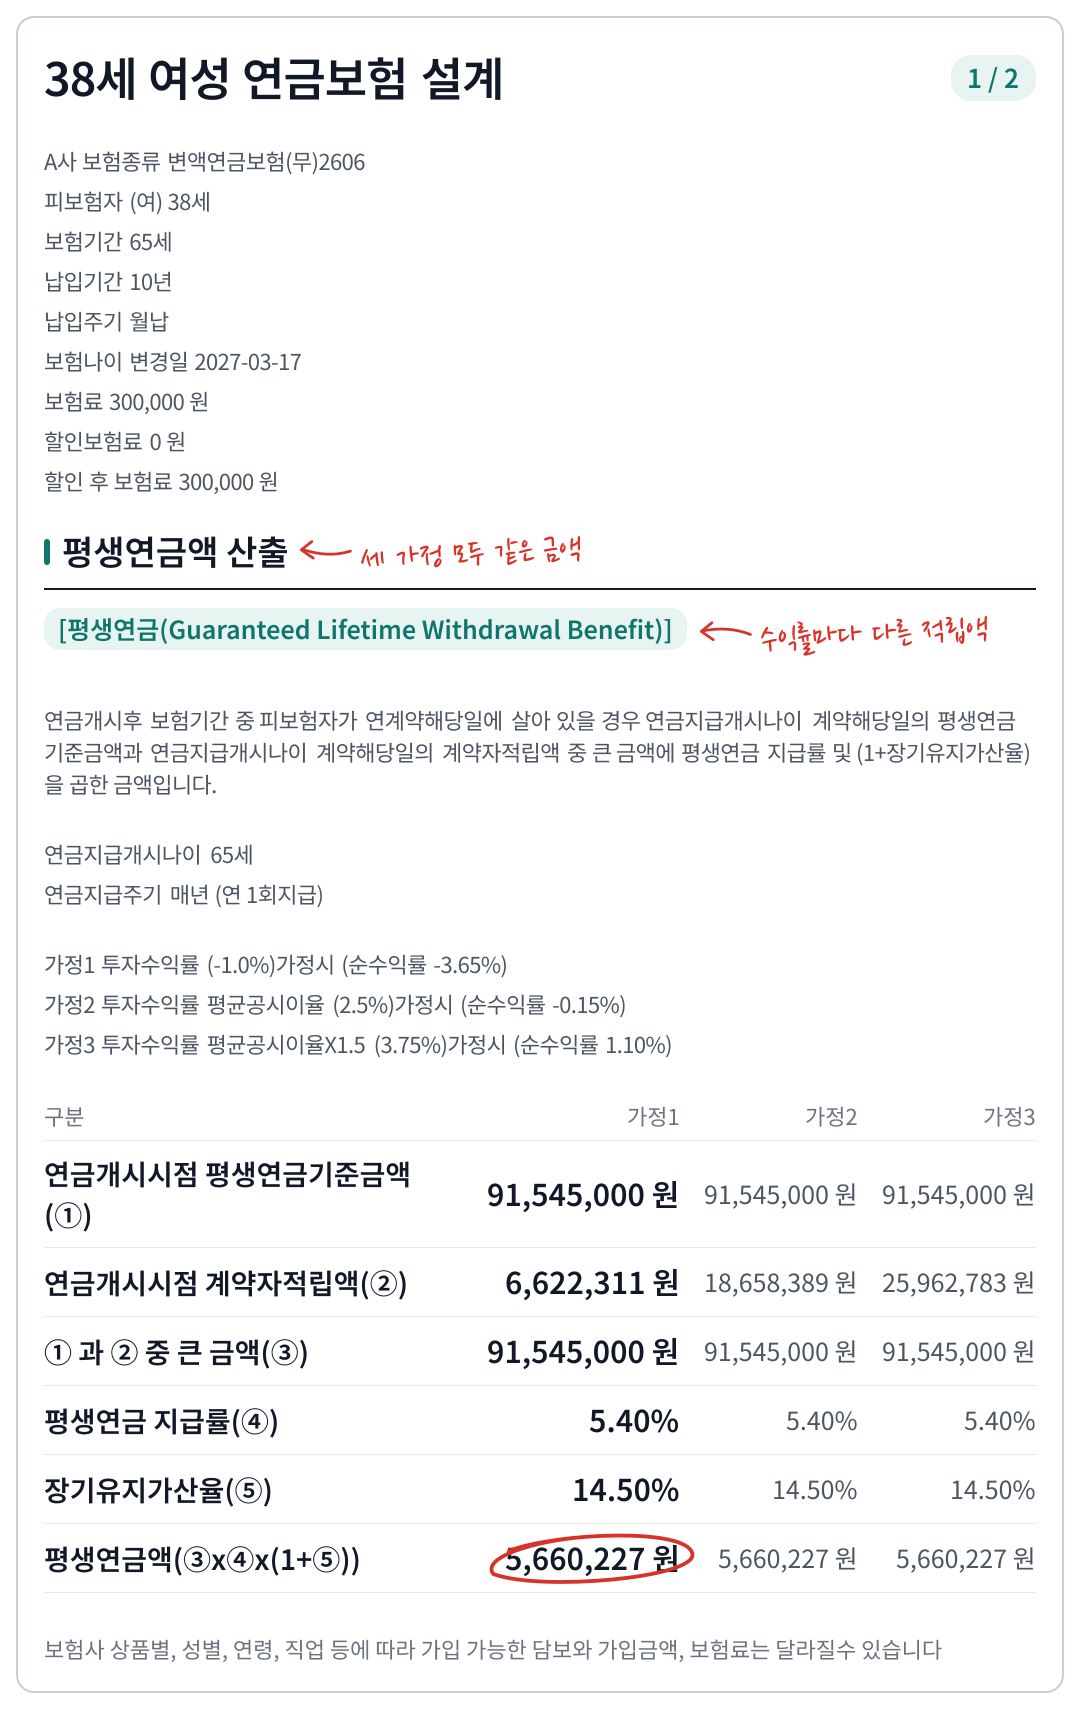
투자수익률을 -1.0%로 보든
2.5%나 3.75%로 보든
세 가정 모두 같은 금액이 나오거든요!
수익률마다 다른 적립액보다
연단리 7%로 정한 금액이 더 커서
그 금액으로 연금을 계산하기 때문이죠
그래서 A사는 65세부터 해마다
5,660,227원을 받습니다
12개월로 나누면
한 달에 471,685원꼴이고요~
이 금액은 나이·성별·내는 돈·
거치기간·연금 시작 나이에 따라
커지기도 하고 작아지기도 합니다
B사는 얼마를 받을까요?
B사 상품도 변액연금이지만
연단리 7%로 연금액을 정해요
해당 이율은 연금기준금액을 산출할 때 적용하는 이율(연단리)로 변액연금보험의 투자수익률을 보증하는 이율이 아니며, 연금수령 이전에 중도해지하면 해당 이율은 적용이 안되며 손실을 볼 수 있습니다.
처음 20년은 7%
그 뒤로는 6%이고
이쪽도 평생연금입니다
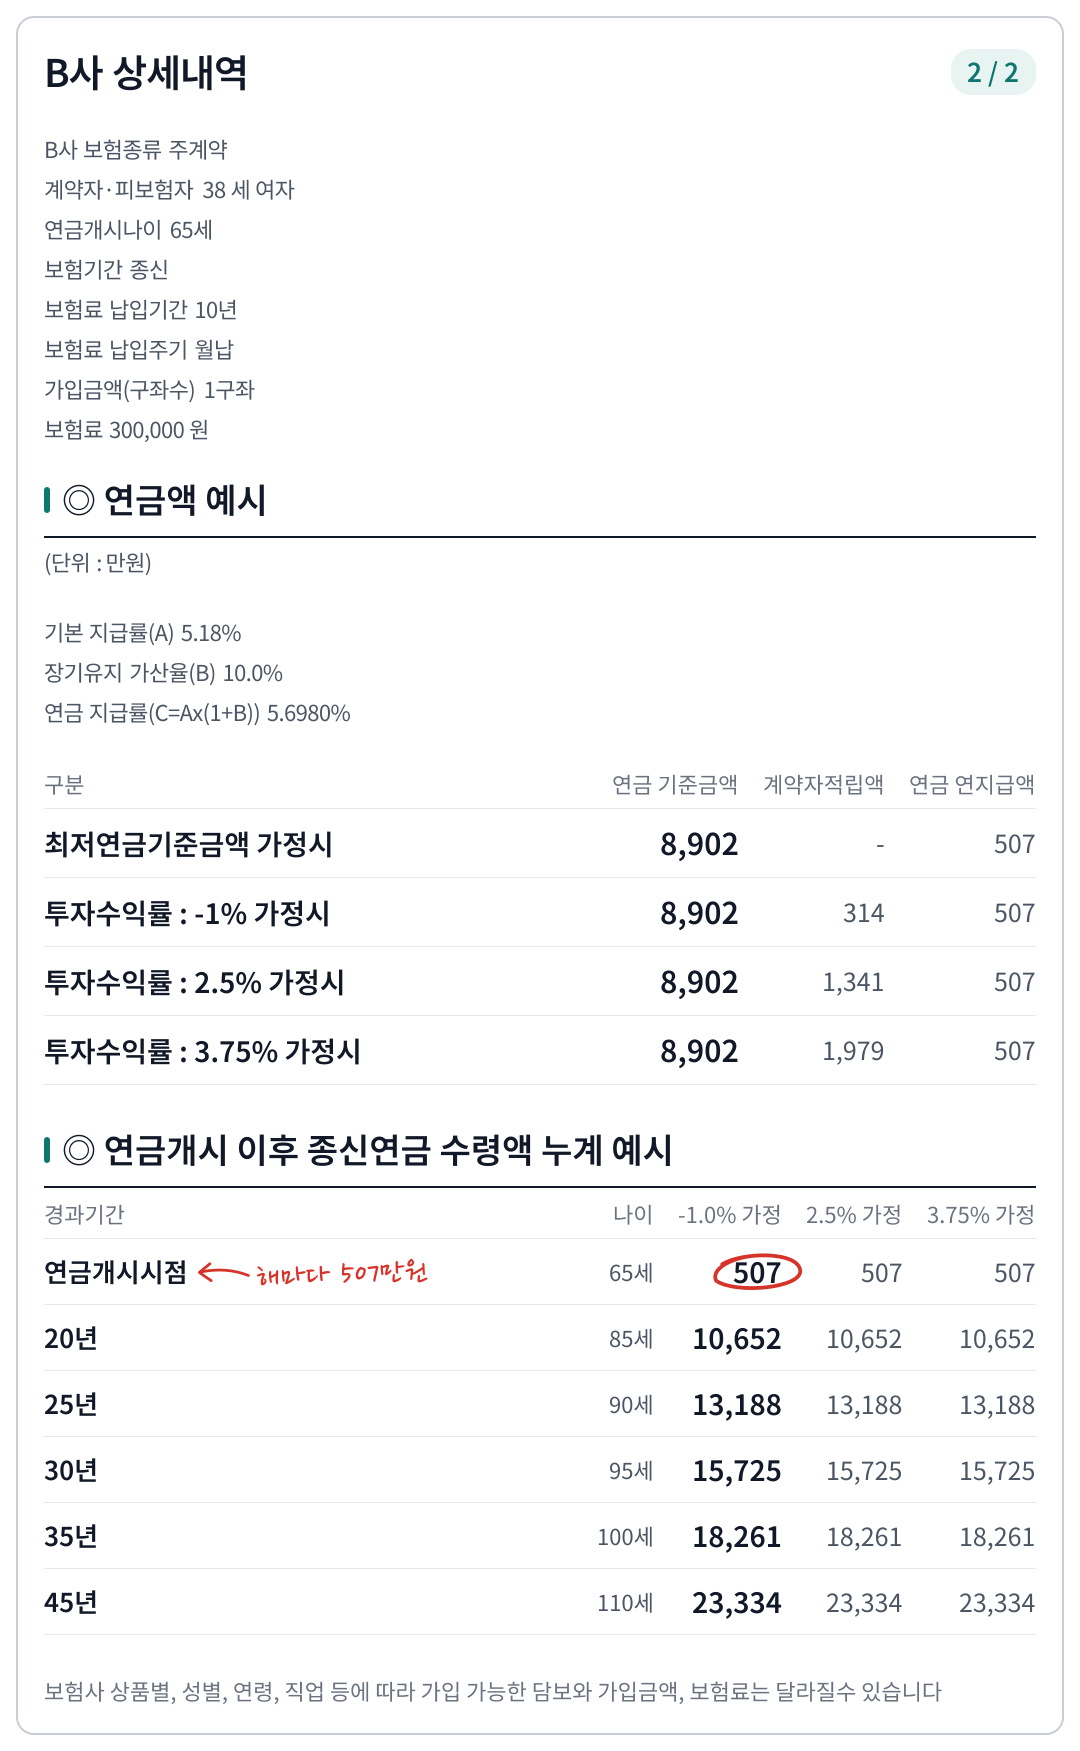
투자수익률을 -1.0%·2.5%·3.75% 중
어느 쪽으로 보든
연금액은 똑같아요
65세부터 해마다 5,070,000원
월로 나누면 422,500원이죠
월 금액으로 견주면
A사가 대략 5만원 더 많습니다!!
A사가 누구에게나 더 나을까요?
꼭 그렇지는 않아요
나이나 거치기간 같은 조건이 달라지면
B사가 더 나을 수도 있습니다
| 연단리 7%는 연금액을 정할 때만 써요 |
|---|
| 연금 받기 전에 해지하면 운용 결과에 따라 해지환급금에서 손실이 날 수 있어요 |
내 나이와 낼 수 있는 금액이면
연금이 얼마나 나올지 궁금하시죠?
톡이나 전화로 편하게 물어보세요~
궁금한 것 하나만 물어보셔도 괜찮습니다
친절하게 안내해 드릴게요~~
프라임에셋 심의필 제2026-10-5841호 (2026-10-22~2027-10-21)
같은 상황이어도 보험사·상품·가입 시점에 따라 결과가 달라질 수 있습니다. 반드시 본인 증권과 약관을 확인하세요.