정기보험 사망보험금, 월 보험료는 얼마고 70세 이후엔 어떻게 될까?
보험신사 · 2026-10-22 12:39 · 조회 0
정기보험 사망보험금, 월 보험료는 얼마고 70세 이후엔 어떻게 될까?
안녕하세요 보험신사입니다~
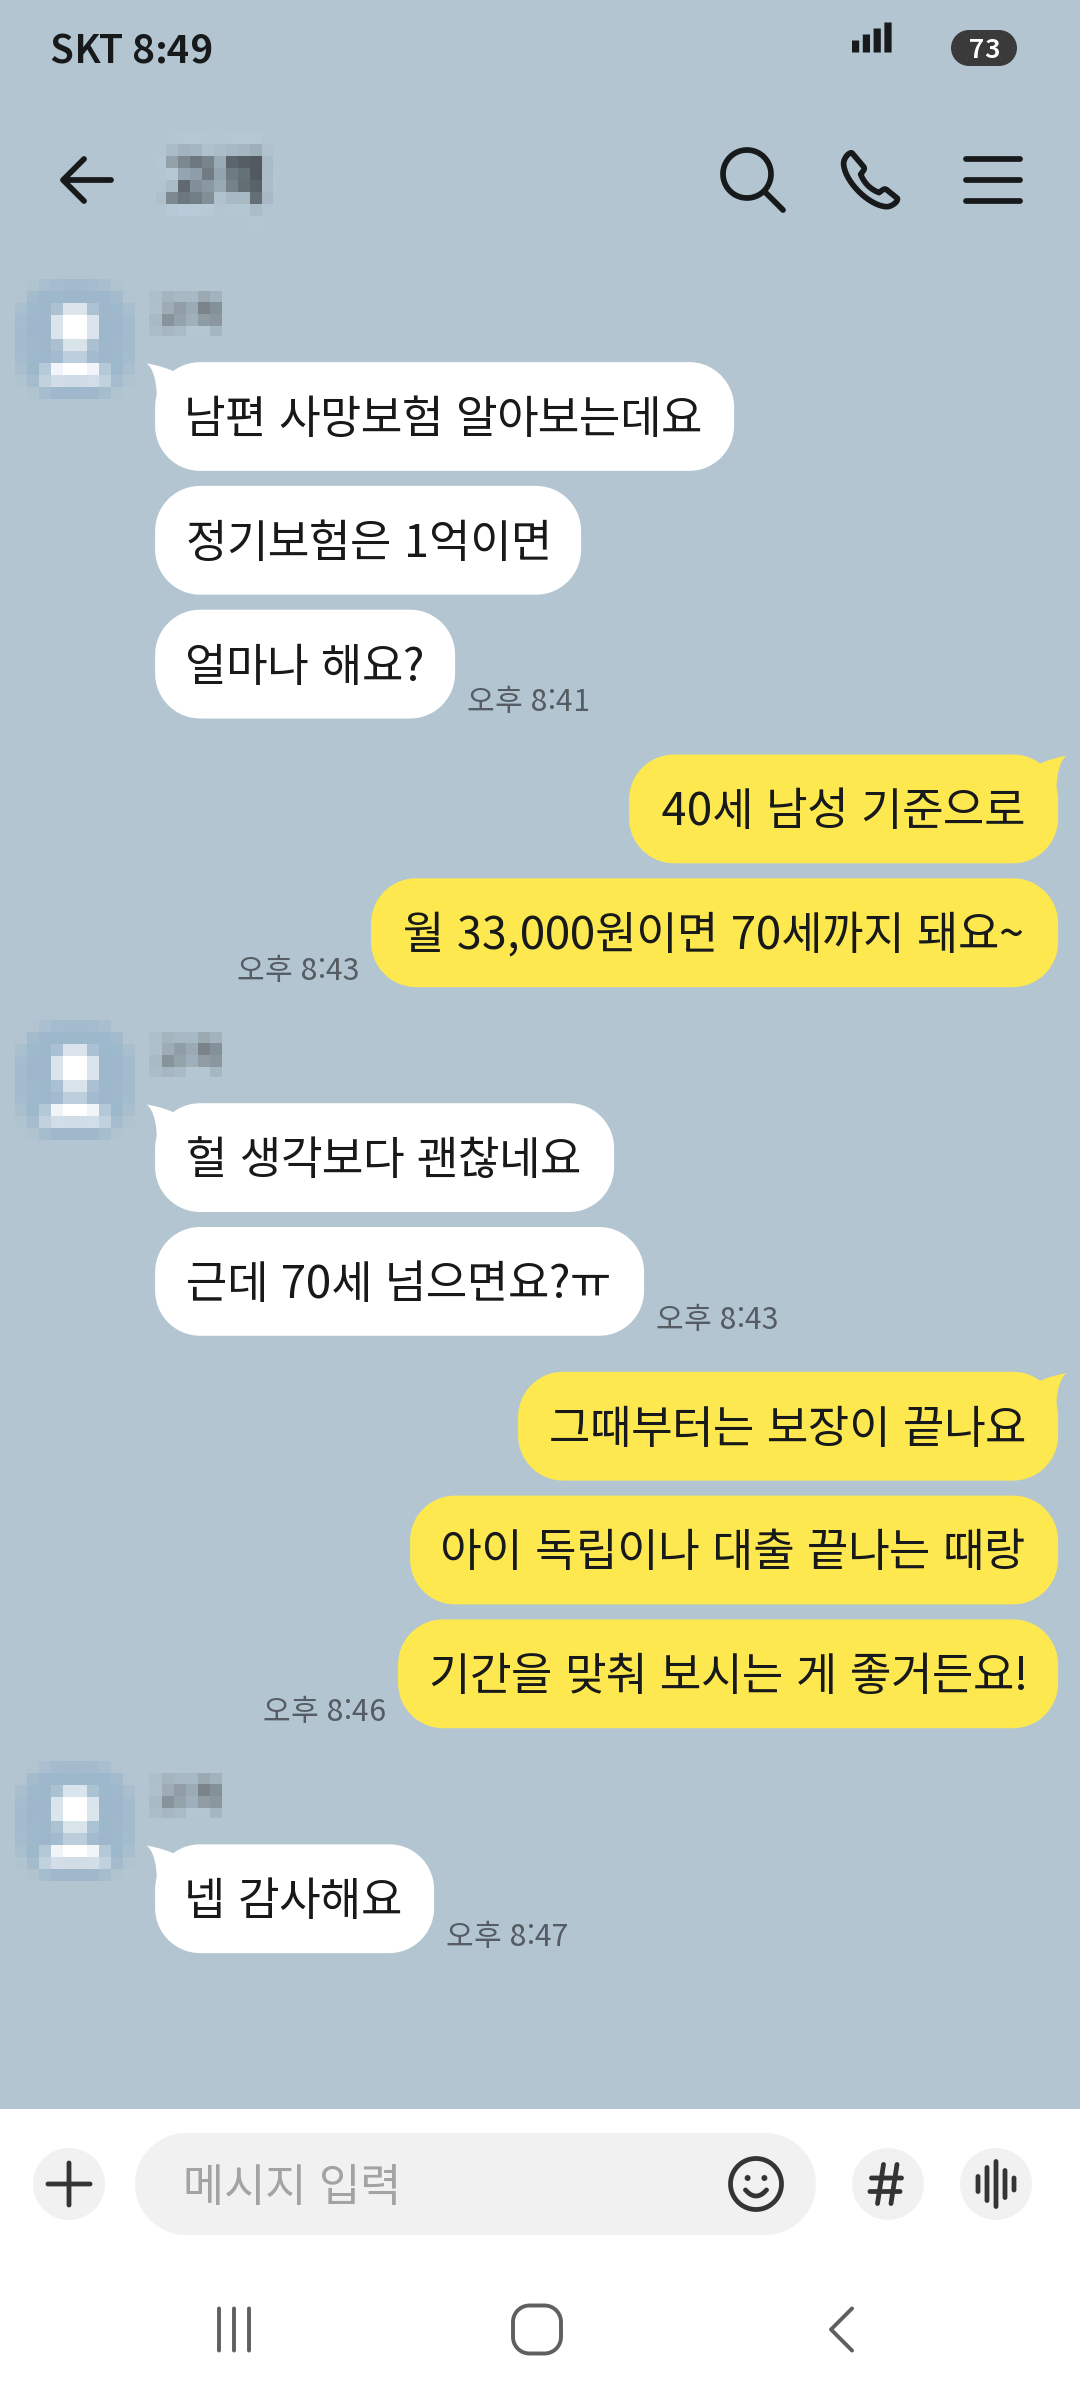
사망보험금 1억 정도 넣으려면
한 달에 얼마나 내야 할까요?
40세 남성 정기보험이라면
월 3만원대인 33,000원으로
70세까지 1억원을 준비해요
대신 70세가 지나면
사망보장도 거기서 끝납니다
사망보장을 알아볼 땐
다들 보험금이 얼마인지부터 보시잖아요~~
그런데 똑같은 1억이어도
어떤 보험이냐에 따라
보험료와 보장 기간이 크게 달라지죠
정기보험은 정한 기간까지만 보장하고
종신보험은 계약을 유지하는 내내
사망을 보장하거든요~
그럼 아이가 크고 일하는 동안
가족을 지키려면
무엇을 보고 고르면 될까요?
40세 남성 정기보험 설계로
보험료, 만기, 해약환급금과
납입면제까지 다 보겠습니다~
40세 남성은 한 달에 얼마를 내는 설계일까요?
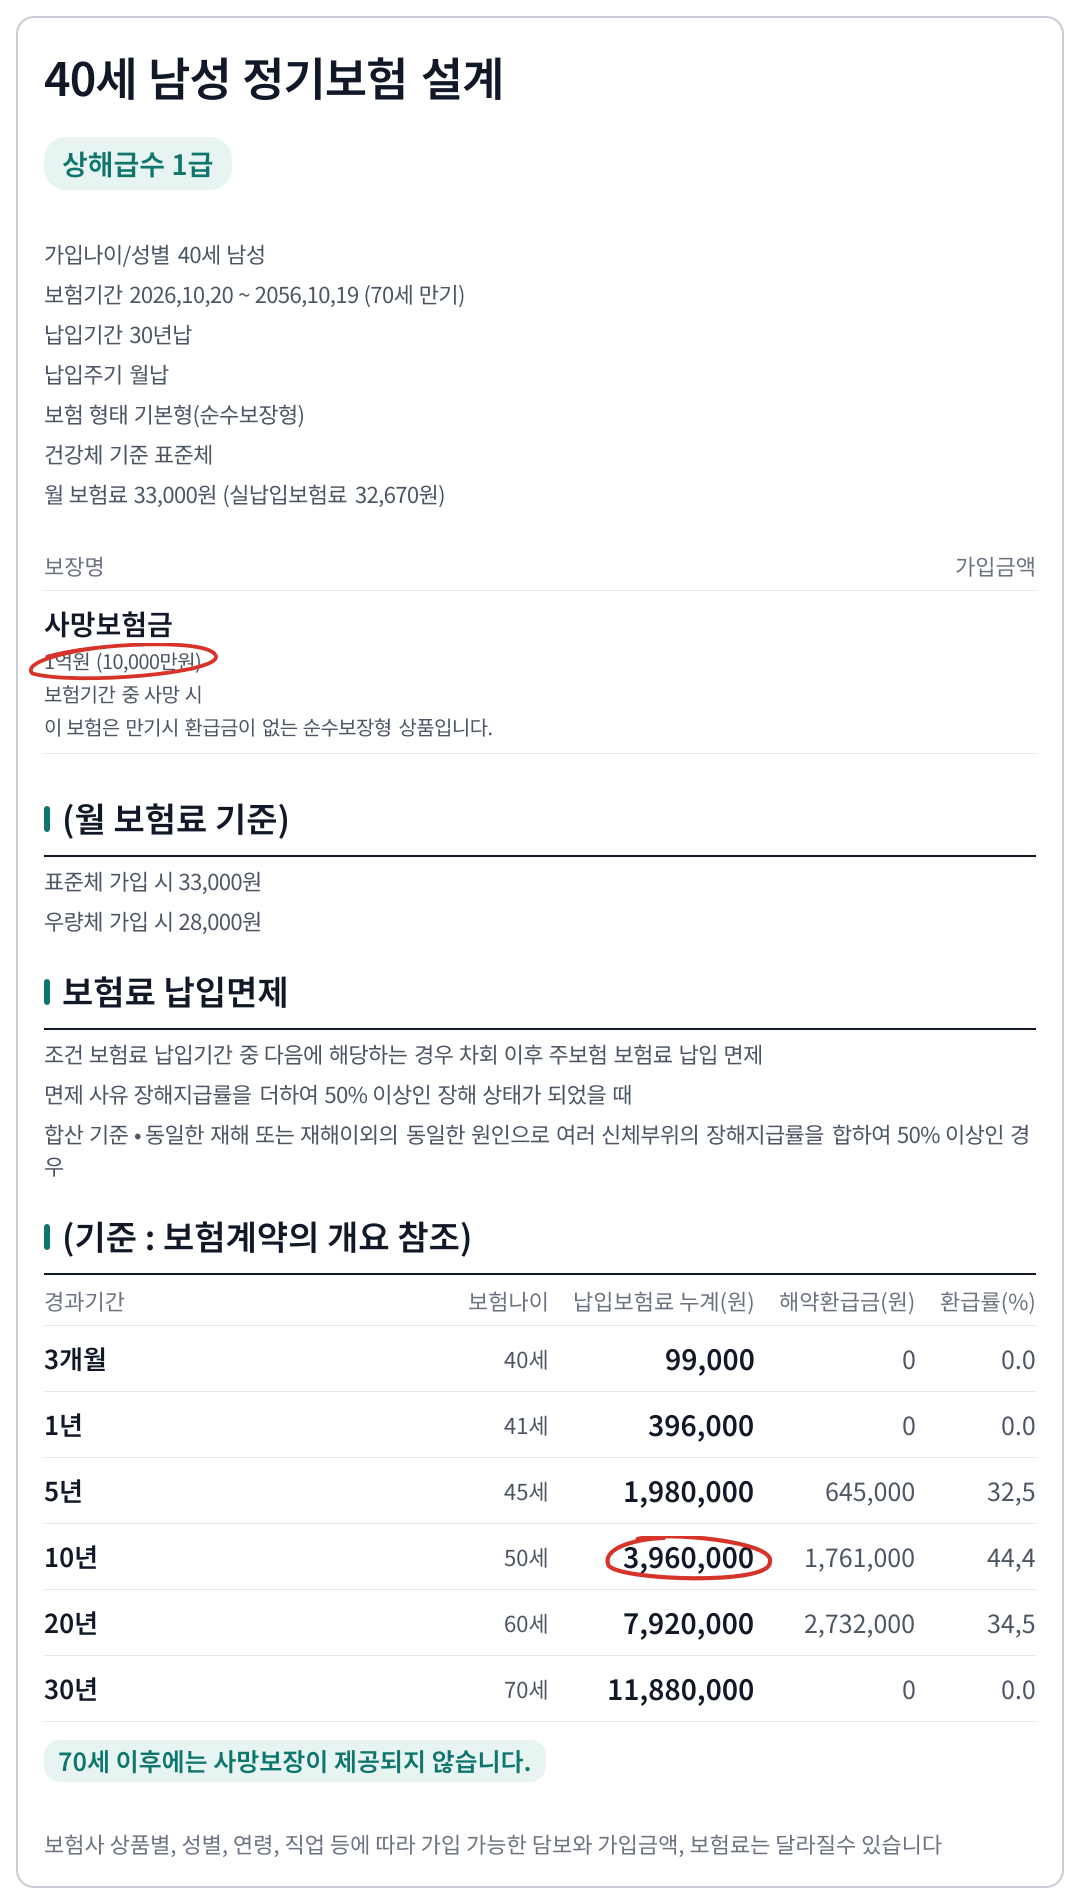
40세 남성이 70세 만기로
30년 동안 내고 만기에 돌려받는 돈이 없는
순수보장형이고 보통 건강 기준이에요
계산 기준 보험료는 월 33,000원이고
설계서에 찍힌 매달 실제 내는 돈은
32,670원입니다!
진단비를 여럿 넣는 건강보험과 달리
사망보장 하나만 준비하는 보험이랍니다!
1억은 어떤 경우에 나오는 걸까요?
보험기간 안에 돌아가시면
사망보험금 1억원이 나와요
70세 만기까지
계약을 유지하는 동안이어야
1억원을 받을 수 있어요~
보험기간이 끝난 뒤에 돌아가시면
이 계약에서는 한 푼도 나오지 않습니다
보험금이 안 나오는 경우도 있는데요
보험 대상자를 일부러 해친 사람이
본인이나 가입자, 보험금 받을 사람이면
1억 지급이 제한된다고 설계서에 나와요
2년 내 자살 등 보험금 미지급 사유에
해당하는 경우
보험금 지급이 거절될 수 있습니다
40세에 들면 몇 살까지 지켜 줄까요?
40세에 가입해서 70세 만기면
앞으로 약 30년 동안
사망을 보장받는 셈이에요~
계약을 잘 유지하다가
55세에 돌아가시면
1억원 지급 대상이 되는 거예요!
하지만 75세에 돌아가시면
보험기간이 이미 끝나서
이 계약으로 받을 돈은 없죠
평생 1억을 주는 보험이 아니라
정해 둔 기간에만
1억을 지켜 주는 보험이거든요!
그래서 아이가 경제적으로 독립하는 때
주택담보대출을 다 갚는 때
배우자에게 생활비가 필요한 때를 함께 보고
보장 기간을 맞춰 두시면 좋아요~
30년 동안 내는 돈은 모두 얼마일까요?
월 33,000원씩
30년을 빠짐없이 내면
이렇게 쌓입니다
1년 39만 6천원
10년 396만원
20년 792만원
30년을 다 내면
모두 1,188만원이 되네요
실제 내는 32,670원이 아니라
월 33,000원으로 계산한 합계예요
낸 돈 1,188만원과 1억을 견줘
수익률처럼 보시면 곤란합니다
보험료는 모으는 돈이 아니라
사망이라는 위험에 대비하는 값이거든요!
중간에 그만두면 돌려받는 돈이 있을까요?
순수보장형이라도
중간에 해지할 때 받는 해약환급금이
늘 0원은 아니랍니다~
| 지난 기간 | 낸 보험료 | 해약환급금 |
|---|---|---|
| 5년 | 198만원 | 64만 5천원 |
| 10년 | 396만원 | 176만 1천원 |
| 20년 | 792만원 | 273만 2천원 |
| 30년 | 1,188만원 | 0원 |
월 33,000원씩 10년, 396만원을 냈다면
해지할 때 176만 1천원을 돌려받아요
낸 돈의 44.4%예요~~
중간에 해지하면
낸 보험료보다 적게 받거나
한 푼도 못 받을 수 있습니다!!
70세 만기까지 다 내도
끝날 때 돌려받는 돈은
없는 보험이에요!
본 상품은 보장성 상품으로
저축 목적으로는 적합하지 않습니다
중도해지 시 납입한 보험료보다
환급금이 적거나 없을 수 있습니다
크게 다치면 보험료를 안 내도 될까요?
보험료를 내는 동안 장해가 생겨
약관에서 정한 장해 비율이 50% 이상이면
다음 달부터 사망보장 보험료를 안 내는데
몸 여러 곳에 장해가 생겼다면
같은 사고나 같은 원인일 때 비율을 합해요
그러니 핵심은
50% 이상이 되느냐죠!
가입하기 전에 알아 두면 좋은 세 가지
먼저 보장 기간 얘기부터 할게요
70세가 넘어서도 사망보장이 필요하면
이 계약만으로는 모자랄 수 있습니다!!
두 번째는 중간에 그만두면
낸 원금을 다 못 받고
만기에 돌려받는 돈도 없다는 점이고요
세 번째는 몸 상태에 따라
보험료도 달라집니다
더 건강하면 33,000원보다 낮아요
종신보험이랑은 뭐가 다를까요?
두 보험은 이름이 비슷해도
보장 기간에서 중요한 차이가 있어요
정기보험의 좋은 점은
꼭 필요한 기간에
사망보장을 집중할 수 있다는 겁니다~
대신 그 기간이 끝나면
사망보장도 함께 끝나요
종신보험은 평생 보장이 목적이라
보험료와 돌려받는 돈, 따로 붙이는 보장까지
정기보험과 다르답니다
보험료가 싸다고 정기보험이 늘 낫거나
평생 보장이라고 종신보험이
늘 더 맞는 것도 아니에요!!
70세까지 1억 우리 집엔 맞을까요?
40세 남성이 월 33,000원으로
70세까지 사망보험금 1억원을
준비하는 설계였어요~
필요한 기간에 보장을 집중하는 대신
70세가 지나면 끝나고
중간에 해지하면 손해를 볼 수 있죠
결국 가족에게 돈이 필요한 기간과
보장 기간이 맞는지가 제일 중요합니다!
우리 집은 몇 살까지 보장이 필요할지
지금 보험에 사망보험금이 얼마인지
궁금한 것 하나만 물어보셔도 충분하죠~
톡이나 전화로 편하게 물어보세요
친절하게 안내해 드릴게요~~
프라임에셋 심의필 제2026-10-6788호 (2026-10-26~2027-10-25)
같은 상황이어도 보험사·상품·가입 시점에 따라 결과가 달라질 수 있습니다. 반드시 본인 증권과 약관을 확인하세요.