암진단비 있어도 암통합치료비 필요할까요, 검사비·재활치료비 받는 조건
보험신사 · 2026-10-26 07:41 · 조회 0
암진단비 있어도 암통합치료비 필요할까요, 검사비·재활치료비 받는 조건
안녕하세요~ 보험신사입니다!
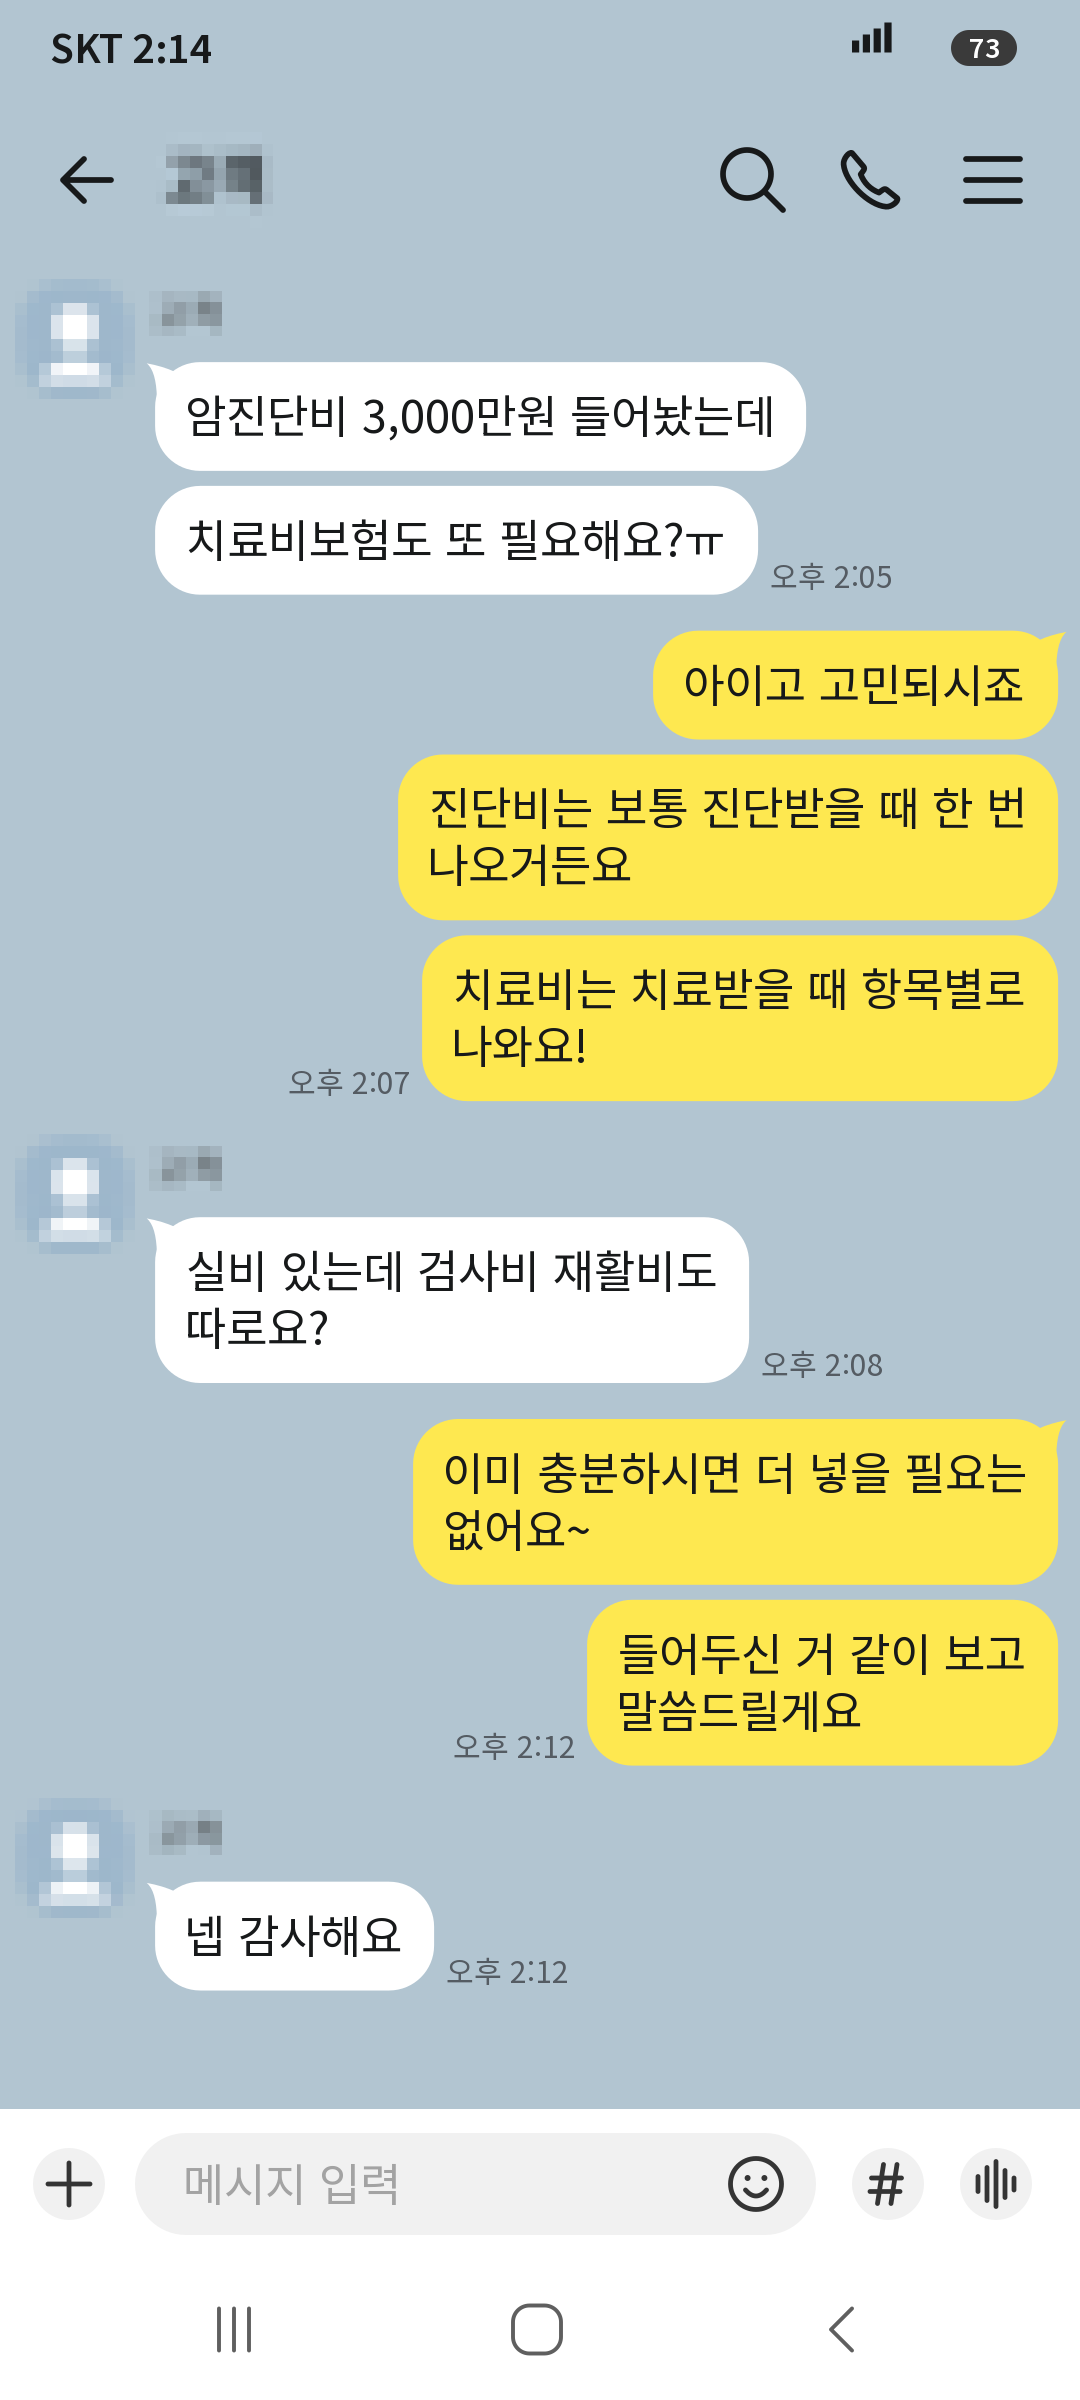
진단비 3,000만원에 실손도 있는데
검사비·재활치료비를 챙기는
치료비보험이 또 필요할까요?
결론부터 말하면
암진단비가 있다고 암치료비보험이
꼭 있어야 하는 건 아닙니다!
다만 두 보험은 돈이 나오는
조건도 횟수도 서로 다르답니다~
30세 남성 실제 설계로
암 검사부터 수술·항암치료
재활까지 어떻게 나오는지 볼게요~
진단비와 치료비는 돈이 나오는 때가 달라요
이름은 비슷해도
두 보험이 보험금을 주는 방식은
전혀 다르거든요
| 비교 | 암진단비 | 치료비보험 |
|---|---|---|
| 언제 나오나 | 암 진단이 확정될 때 | 정해진 치료를 받을 때 |
| 몇 번 나오나 | 보통 최초 1회 | 치료항목 마다 다름 |
| 받은 돈 | 치료비와 치료기간 중에 생활비 | 쓰는 곳 제한 없음 |
| 재발·전이 | 최초 1회형은 더 안 나옴 | 치료 조건에 맞으면 또 나옴 |
| 예시 금액 | 진단비 3,000만원 | 연간 1억원 한도 |
예를 들어 진단비 3,000만원에
들어 둔 분이 암 진단을 받으면
그때 3,000만원을 받습니다~
그 뒤에 수술이나 항암치료를 받아도
최초 1회만 주는 진단비라면
같은 진단으로 더 나오지는 않죠
암치료비보험은 정해진 수술이나
항암치료를 받았을 때
치료항목별로 따로 나와요!!
암치료비 누가 얼마나 낼까요?
암치료비를 따질 때는
건강보험이 되는 치료(급여)와
건강보험이 안 되는 치료(비급여)를
먼저 나눠서 볼게요
비급여라고 다 비싼 것도 아니랍니다~~
급여 치료도 일부는 내 돈으로 내고
전액본인부담 급여 역시
비급여와는 다른 거랍니다
이번 설계의 암통합치료비에는
급여 검사·재활치료와
비급여·전액본인부담 항암치료가
함께 들어 있어요
실손에서 돌려받는 돈은 가입 시기와
조건에 따라 다르고 암통합치료비는
치료를 받으면 따로 나와요!
암통합치료비 1억원 어떤 치료에 나올까요?
이번 설계에서 중심이 되는 담보는
암통합치료비 기본형이고
연간 한도는 1억원입니다
수술과 항암치료에
얼마씩 나오는지 먼저 볼게요~
| 주요 치료 | 받는 금액 |
|---|---|
| 일반암 수술 | 1회당 1,000만원 |
| 일반암 항암방사선치료 | 연 1회 1,000만원 |
| 일반암 항암약물치료 | 연 1회 1,000만원 |
| 비급여 표적 항암약물허가치료 | 연 1회 3,000만원 |
| 비급여 특정면역 항암약물허가치료 | 연 1회 3,000만원 |
| 비급여 항암양성자 방사선치료 | 연 1회 3,000만원 |
여기서 비급여 치료에는
전액본인부담 치료도 들어가요
진단만으로 1억원이 들어오지 않고
치료받을 때 나온 금액을 한 해 동안
더해 가는 총 한도랍니다!!
이번 설계는 수술·항암 말고도
검사와 통증완화·재활 단계에
따로 나오는 항목이 있어요
| 급여 검사·회복 항목 | 받는 금액 |
|---|---|
| MRI·PET·내시경 검사 | 각각 5만원 |
| CT·초음파 검사 | 각각 10만원 |
| 특정 NGS 유전자패널검사 | 100만원 |
| 특정 통증완화치료 | 50만원 |
| 암 재활치료 | 회당 2만원 |
검사비는 항목마다 1년에 1번
특정 통증완화도 1년에 1번이고
재활은 입원·외래 합쳐 연 20회랍니다~~
재활치료 2만원도
치료비를 다 대 주는 돈은 아니에요!
받을 때마다 정해진 금액이
나오는 거죠
고액 항암치료를 중심에 두고
검사와 회복까지 챙긴 구성이라고
보시면 됩니다
A사·B사 설계를 견주면 누구에게 맞을까요?
같은 연간 1억원 한도라도
보장 내용은 회사마다 다르더라고요
이번 설계인 A사 기본형과
B사 표준형의 실제 가입제안서를
나란히 놓고 봤습니다
| 비교 | A사 | B사 |
|---|---|---|
| 연간 한도 | 1억원 | 1억원 |
| 일반암 수술 | 1,000만원 | 1,000만원 |
| 유사암 수술 | 200만원 | 400만원 |
| 표적항암 약물치료 | 3,000만원 | 3,000만원 |
| 암 검사비 | 따로 보장 | 비교 설계엔 없음 |
| 암 재활치료 | 따로 보장 | 비교 설계엔 없음 |
| 일반 비급여 암수술 | 일부 특정 수술만 | 따로 보장 항목 있음 |
A사는 검사·수술·항암부터
통증완화·재활까지 대비하려는
분께 맞을 수 있어요!
B사는 일반 비급여 암수술과
유사암 치료 금액을 크게 보는 분께
더 강점이 있습니다
가령 암수술비·항암치료비가
이미 넉넉하다면 검사·재활 항목을
더 넣을지 고민해 보면 되겠죠
반대로 비급여 수술비가 모자라면
B사 쪽 구성이 더 맞을 수도 있고요
30세 남성 설계 20년 동안 낼 만할까요?
실제 설계는 30세 남성 기준이고
20년납 100세만기예요
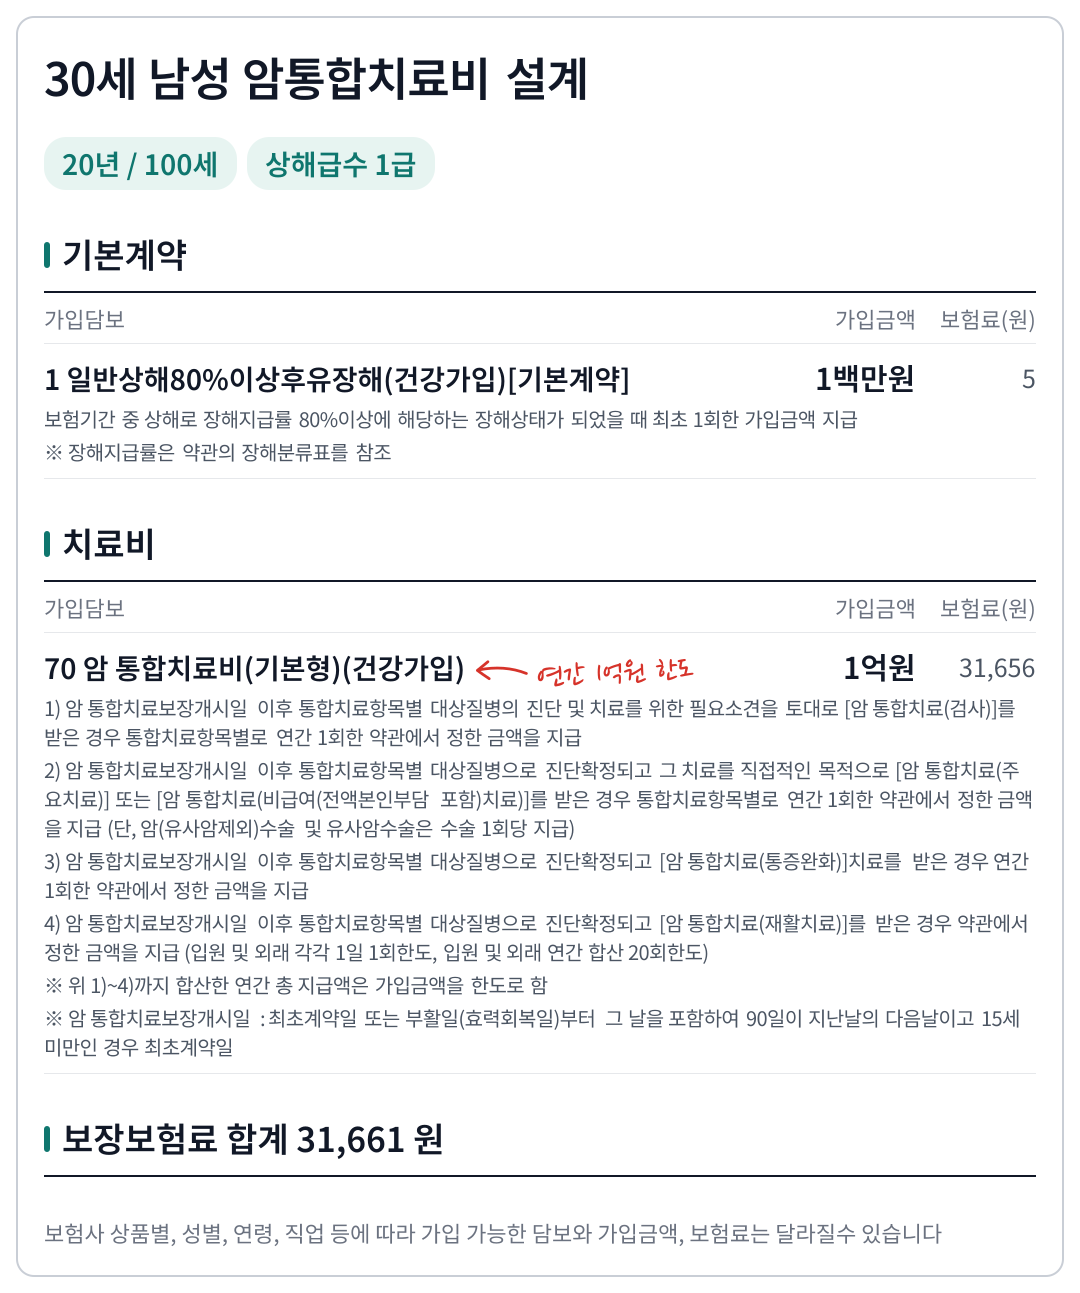
이 설계에는 따로
진단비 담보가 들어 있지 않습니다!
암통합치료비 보장은
계약일이나 부활일부터
90일이 지난 다음 날 시작돼요
보험료를 내는 동안 해지하면
돌려받는 돈이 없어요~
20년을 다 내고 난 시점의
예상 해약환급률은 45.8%입니다
그래서 연간 1억원이라는
큰 숫자만 보고 고르시면 곤란해요!!
들기 전에 이 여섯 가지는
꼭 따져 보세요~
① 이미 가진 암진단비 금액
② 실손이 주지 않는 치료
③ 들어 둔 수술비·항암치료비
④ 검사비·재활치료비가 더 필요한지
⑤ 지급 횟수와 연간 한도
⑥ 20년 동안 낼 수 있는 보험료
진단비와 치료비 둘 다 있어야 할까요?
진단비와 암치료비보험은
누가 더 나은지 겨룰 보장이 아니고
돈을 받는 때가 다른 보장입니다
진단비는 진단 뒤 필요한 치료비를
치료비보험은 정해진 치료를 받을 때
보험금을 더 마련해 주는 쪽이고요!
이미 넉넉하게 준비돼 있다면
새 보험이 필요 없을 수도 있어요
진단비 위주로만 들어 있고
치료비 쪽이 비어 있다면
그 부분을 채우는 걸 생각해 볼 만합니다
들어 두신 암보험과 실손
그리고 매달 내는 보험료를
같이 보고
모자란 부분만 알려 드릴게요
내 보험의 암통합치료비가
충분한지 궁금하시면
톡이나 전화로 편하게 물어보세요~~
프라임에셋 심의필 제2026-10-7865호 (2026-10-28~2027-10-27)
같은 상황이어도 보험사·상품·가입 시점에 따라 결과가 달라질 수 있습니다. 반드시 본인 증권과 약관을 확인하세요.