50대 여성 종신보험, 20년 납입 끝나면 사망보험금이 늘어날까요?
보험신사 · 2026-10-27 03:02 · 조회 0
50대 여성 종신보험, 20년 납입 끝나면 사망보험금이 늘어날까요?
안녕하세요 보험신사입니다~
매달 280,124원씩 20년을 내는
종신보험 정말 괜찮을까요?
20년 납입을 끝까지 채우면
사망보험금 1억원에
2,572만원이 더 붙어요!
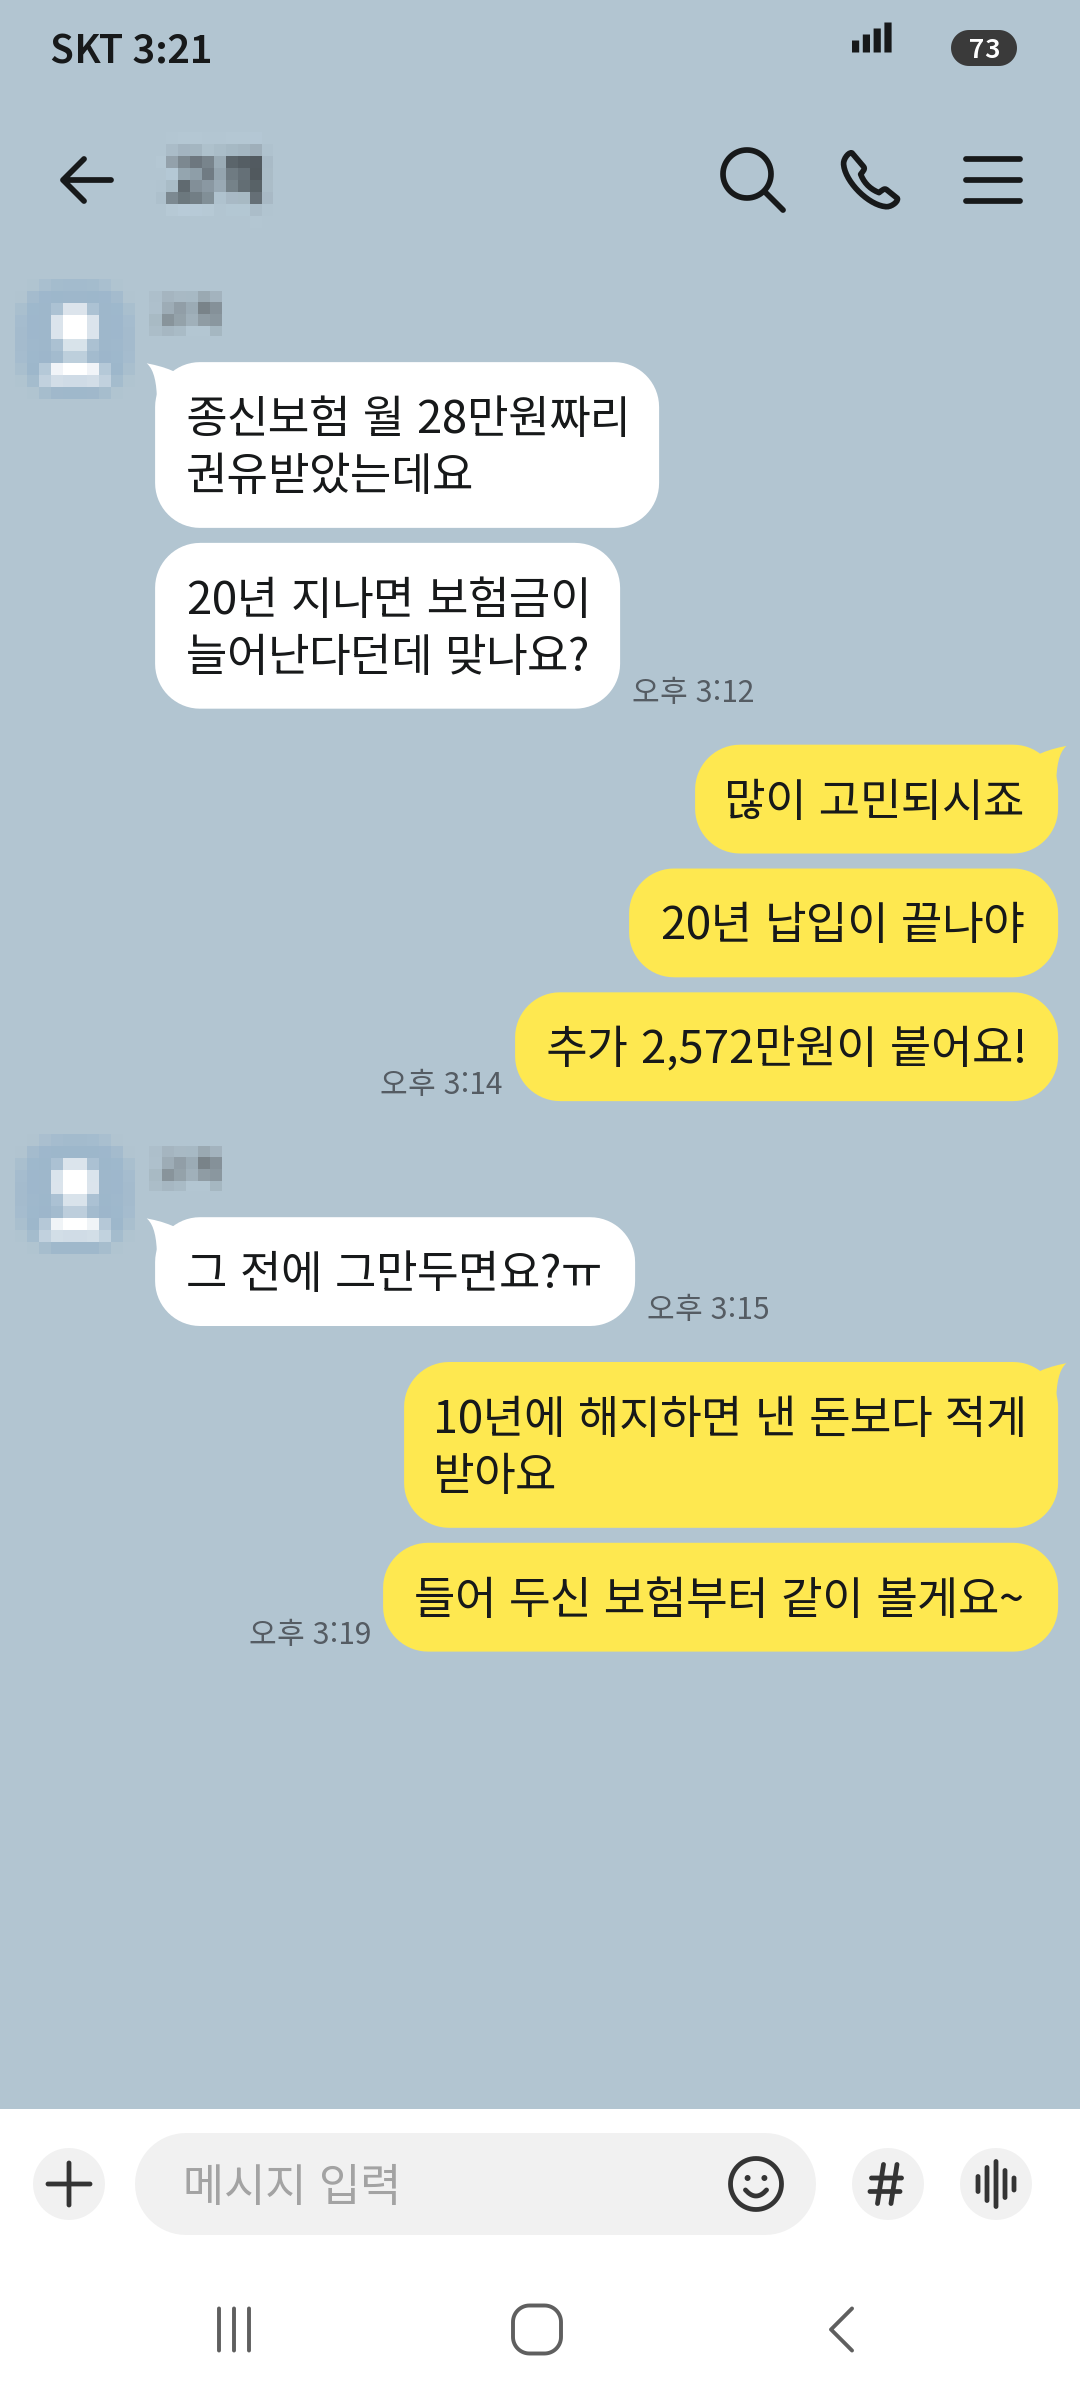
그 전에 해지하면 낸 돈보다
적게 돌려받아 손해가 크답니다!!
50대 여성 종신보험으로
매달 280,124원이면 적은 돈이 아니잖아요!!
20년 동안 내는 보험료를 모두 더하면
약 6,723만원이나 되거든요~
그런데 이 설계는
사망보험금 1억원이 20년 납입을 마치면
1억2,572만원으로 늘어납니다~
체증형 종신보험은 동일한 보장내용의 표준형 종신보험에 비해 사망보험금이 증가하는 만큼 보험료가 비쌀 수 있습니다.
월 280,124원으로 받는 사망보험금은 얼마일까요?
50세 여성 기준
일반고지형 종신보험에
납입완료 후 추가 사망보장을 더한 설계예요
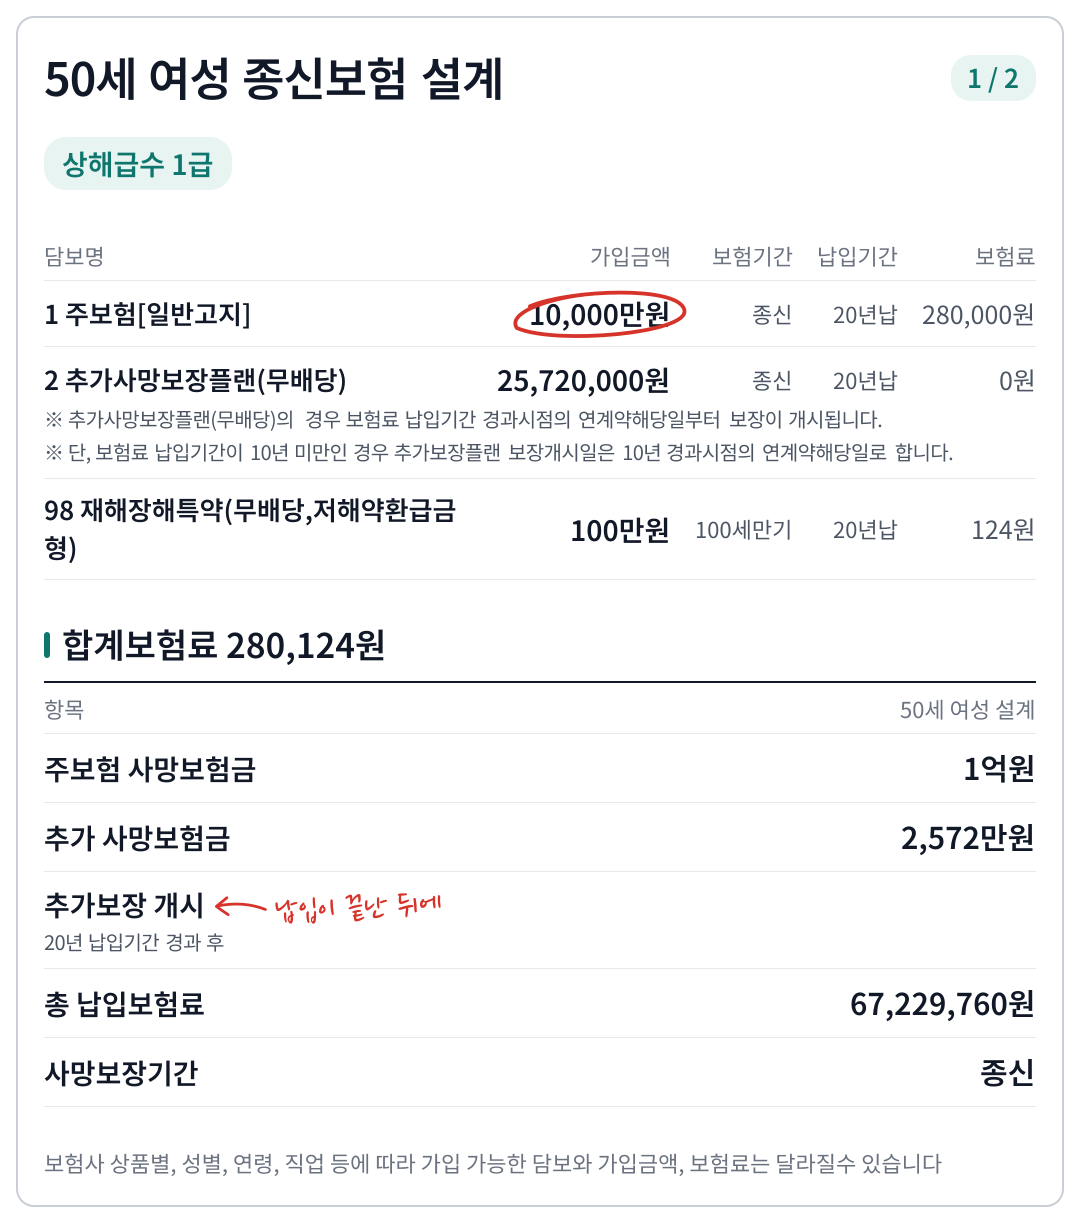
주보험 사망보험금 1억원은
보험기간 중 사망하면 받는 돈입니다~
2년 내 자살 등
보험금 미지급 사유에 해당하는 경우
보험금 지급이 거절될 수 있습니다
여기에 보험료를 20년 다 내고 나면
추가 사망보험금 2,572만원이 더해지고요~
계약을 그대로 이어 가면
70세 무렵부터 사망보험금은
모두 1억2,572만원이 되는 거예요!!
다만 사망 보장에 맞춘 설계라서
암진단비나 뇌혈관질환 진단비 같은
치료 보장은 따로 들어 있지 않습니다
추가 2,572만원은 가입하자마자 받을 수 있나요?
추가사망보장플랜은
보험료를 내는 동안
추가 보장에 쓸 돈을 따로 쌓아 둬요
그리고 납입이 끝난 뒤에
그 돈으로 사망보장을 늘리는 방식입니다
쌓는 돈은 정해진 비율로 셈하는데요~~
20년 동안 내는 주보험에는
27.5%를 적용한답니다
이 27.5%는 수익률이 아니라
추가로 쌓을 돈을 계산하는 숫자일 뿐이죠
여기서 꼭 아셔야 할 점이 있어요!
추가 사망보험금은 가입하자마자
바로 보장되는 돈이 아니거든요
50세에 가입했어도 20년 납입이
끝나기 전에 사망하면
추가 2,572만원은 나오지 않습니다~~
보장이 시작된 뒤에는
주보험 사망보험금에
추가 사망보험금이 따로 더해지는 거예요
가입금액을 줄이거나 계약을 바꾸면
추가 보장금액도 달라질 수 있고요
그래서 사망보험금 액수뿐 아니라
추가 보장을 언제부터 받는지가
중요하답니다!
이 설계에서 1억2,572만원이 되는 건
20년 납입기간 경과 후부터예요~~
10년 만에 해지하면 얼마나 돌려받을까요?
20년을 다 내고 나면
해약환급률이 120.7%까지 올라가요
그런데 10년 시점은 전혀 다르답니다
10년째에 해지하면
약 3,361만원을 내고도
손에 쥐는 돈은 약 1,441만원뿐이거든요
낸 보험료와 돌려받는 돈의 차이가
약 1,920만원이나 됩니다
반대로 20년을 채우면
전체 해약환급금이
약 8,119만원까지 커져요
추가 보장 몫까지 합친 금액이라
주보험만 따로 보면
20년 시점 환급률이 93.2%랍니다!
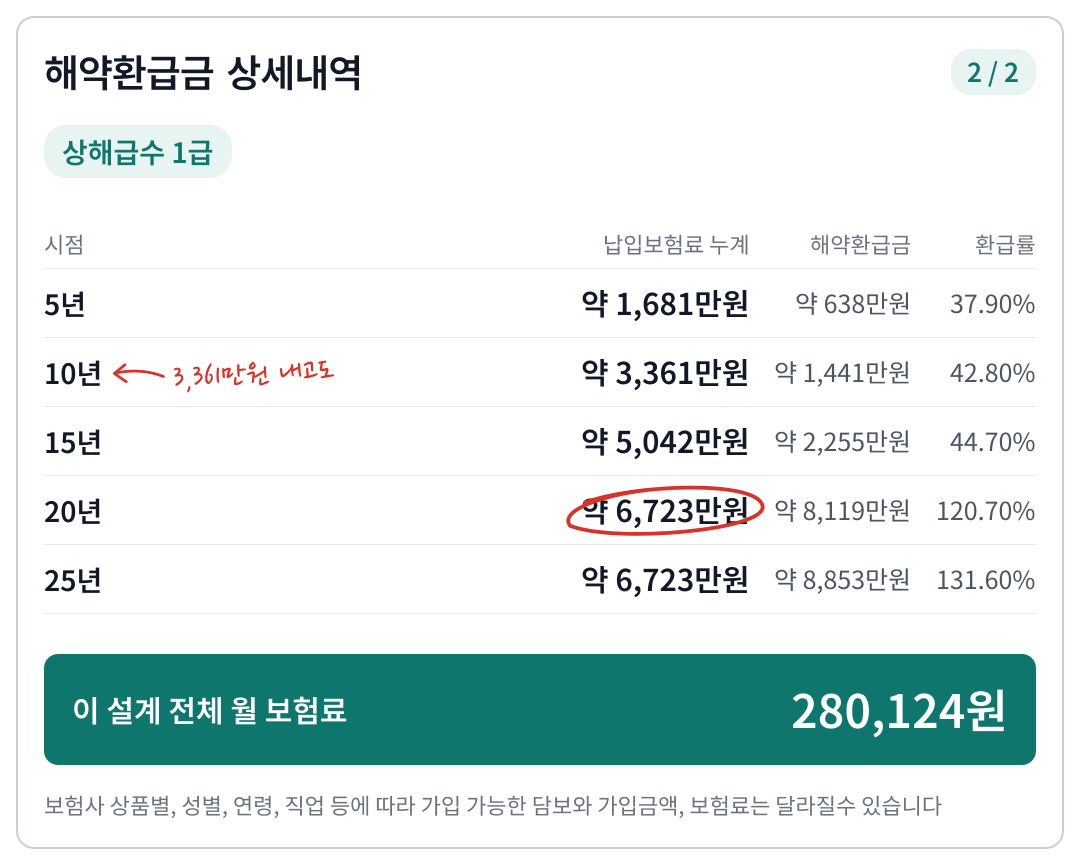
120.7%라는 숫자는
해마다 붙는 수익률이나
저축 이자가 아니에요
사망을 보장하면서
중간에 해지할 때 해약환급금은
낮게 잡은 보험이거든요
본 상품은 보장성 상품으로
저축 목적으로는 적합하지 않습니다
중도해지 시 납입한 보험료보다
환급금이 적거나 없을 수 있습니다
암에 걸리거나 은퇴하면 보험료는 어떻게 되나요?
보험료를 20년이나 내야 한다는 건
50대에게 결코 작은 일이 아니에요
납입기간 중에 암 진단이 확정되면
다음 회차부터 주보험 보험료를
내지 않아도 된답니다
같은 재해로 장해지급률 합계가
50% 이상이 됐을 때도 마찬가지예요
다만 초기유방암이나
중증이 아닌 갑상선암 같은 일부 암은
주보험 납입면제에서 빠지고요~
납입면제를 받는 동안에도
추가 보장에 쓸 돈은
보험료를 낸 것처럼 계산된답니다
그 덕분에 납입면제를 받더라도
추가 사망보장을 이어 가는 데
도움이 될 수 있답니다
그런데 이보다 먼저 생각할 게 있어요!
60세에 은퇴하신다면
70세까지 10년 동안 낼 보험료는
어떻게 마련하실 건가요?
은퇴 뒤에도 10년 동안
들어갈 보험료가
약 3,361만원이나 됩니다
퇴직하고 나면 버는 돈은 줄고
병원비는 늘어날 가능성까지
고려해야 하잖아요~
이미 종신보험이 있다면 또 들어야 할까요?
사망보험금 1억원이
추가로 필요한지는
집집마다 다르더라고요
배우자에게 남길 돈이나 자녀 교육비처럼
필요한 때가 정해진 돈도 있죠
그런 돈이라면 정기보험이
그 기간만 집중해서 보장한답니다
사망 시점과 상관없이
가족에게 상속자금을 남기려는 거라면
그때는 종신보험을 생각해 볼 만합니다!
조건을 채우면 사망보험금 일부를
살아 있을 때 미리 받거나
해약환급금을 연금 재원으로
바꾸는 제도도 있어요~
다만 이 제도를 쓰면
그 뒤의 사망보장이 줄거나
끝날 수도 있답니다
정리하면 이 설계는
20년 납입을 마친 뒤
사망보장이 더 붙는 게 특징입니다
그래도 보험료가 부담스럽거나
이미 사망보장이 넉넉하다면
굳이 더 가입하지 않으셔도 돼요
종신보험을 더 들지 고민되신다면
톡이나 전화로 편하게 물어보세요~~
지금 들어 두신 보험에 무엇이 있는지부터
친절하게 알려 드립니다!!
프라임에셋 심의필 제2026-10-8846호 (2026-10-30~2027-10-29)
같은 상황이어도 보험사·상품·가입 시점에 따라 결과가 달라질 수 있습니다. 반드시 본인 증권과 약관을 확인하세요.
댓글 1
지나가는길
20년 내는 중간에 암에 걸려서 보험료를 안 내게 되면 70세 이후 붙는다는 추가 사망보험금은 그대로 받을 수 있나요?